🔻รับชมตอนต่อไปได้ที่นี่ 👇
แน่นอนครับ นี่คือบทความใหม่ที่เขียนขึ้นมาโดยยังคงประเด็นหลักเดิมไว้ (คดีฉ้อโกง Mr. Pips และทรัพย์สินที่ยึดได้) แต่มีการปรับโครงสร้างเนื้อหาใหม่ทั้งหมด พร้อมอัปเดตให้เข้ากับสถานการณ์ปัจจุบัน และเพิ่มเนื้อหามุมมองด้านการเงินและผลกระทบต่อชีวิตคนทั่วไป เพื่อให้ได้บทความคุณภาพสูงและตอบโจทย์ความต้องการครับ
กฎแห่งความร่ำรวยและการสูญสิ้น: ไขคดีฉ้อโกงยักษ์ ‘Mr. Pips’ พลิกชีวิตเงินล้านให้เป็นเถ้าธุลี
ในยุคที่ “การสร้างตัวให้เร็ว” (Get Rich Quick) กลายเป็นไวรัลบนโลกออนไลน์ เรื่องราวของ ‘Mr. Pips’ หรือชื่อจริง ‘โฟ ดึ๊ก นาม’ ไม่ใช่แค่ข่าวพาดหัวในหน้าหนังสือพิมพ์ แต่มันคือกรณีศึกษาชั้นดีที่แสดงให้เห็นถึงเส้นแบ่งที่บางเฉียบระหว่างความสำเร็จลวงตากับหายนะทางการเงิน การที่บุคคลคนเดียว สามารถชักจูงผู้คนนับหมื่นคนให้เชื่อมั่นและยอมมอบทรัพย์สินมูลค่ากว่า 1,600 พันล้านดอง (หรือประมาณ 3.8 พันล้านบาท) ให้กับแผนการฉ้อโกงที่ถูกสร้างขึ้นบนภาพลวงตา แสดงให้เห็นถึงด้านมืดของวงการลงทุนยุคใหม่ ที่เงินทองไหลเวียนรวดเร็วเกินกว่าที่กฎหมายและความระแวงจะตามทัน
แต่ภายหลังจากการปิดตัวลงของวงจรการหลอกลวงครั้งประวัติศาสตร์นี้ สิ่งที่เจ้าหน้าที่ตรวจสอบกำลังพยายามกู้คืนกลับคืนมา กลับยิ่งกว่าตัวเลขเงินทอง นั่นคือความจริงใจ และความเชื่อมั่นที่ผู้คนจำนวนมากได้สูญเสียไป เพราะความลุ่มหลงในกลไกที่ซับซ้อนเกินกว่าจะเข้าใจ โดยเฉพาะอย่างยิ่งสำหรับผู้ที่นำเงินก้อนสุดท้ายมาลงทุน หวังเพียงจะสร้างอนาคตที่มั่นคงให้กับครอบครัว
ขุมทรัพย์ลวง: เมื่อ ‘ความสำเร็จ’ กลายเป็นภาพลวงตา
หลายปีที่ผ่านมา ภาพลักษณ์ของนายโฟ ดึ๊ก นาม ถูกเผยแพร่ผ่านแพลตฟอร์มโซเชียลมีเดียอย่างต่อเนื่อง โดยถูกนำเสนอในฐานะ ‘กูรูด้านการลงทุน’ ที่ประสบความสำเร็จอย่างสูง ทรัพย์สินที่เขาอวดอ้างผ่านแอปพลิเคชันอย่าง TikTok ไม่ว่าจะเป็นคลังรถซูเปอร์คาร์สุดหรู อสังหาริมทรัพย์มูลค่าหลายสิบล้านดอลลาร์ และนาฬิกาแบรนด์เนมราคาแพง ถูกออกแบบมาอย่างแยบคายเพื่อใช้เป็น ‘เครื่องมือ’ ในการสร้างภาพลักษณ์
จากการวิเคราะห์ของหน่วยงานสอบสวน ยานยนต์ซูเปอร์คาร์จำนวนมากเหล่านี้ไม่ได้ถูกซื้อมาเพื่อความสุขส่วนตัวเพียงอย่างเดียว แต่ถูกใช้เพื่อ ‘ยืนยัน’ ความน่าเชื่อถือที่ถูกปั้นแต่งขึ้นอย่างพิถีพิถัน ตัวอย่างที่เห็นได้ชัดคือ Rolls-Royce Cullinan ที่ติดป้ายทะเบียนเลข 3 เรียงกันสี่ตัว ซึ่งราคาขายปลีกในเวียดนามอาจพุ่งสูงถึงกว่า 40,000 ล้านดอง (หรือประมาณ 60 ล้านบาท) นอกจากนี้ยังมีรถหายากอย่าง Nissan GT-R R35 Nismo Special Edition ที่มีเพียง 300 คันในโลก ถูกนำเข้าอย่างเงียบๆ ผ่านช่องทางเอกชน ด้วยสนนราคาเหยียบ 19,000 ล้านดอง
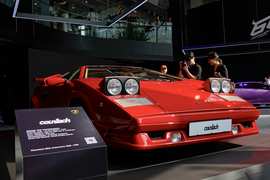
ทรัพย์สินเหล่านี้เป็นเพียงปลายทางของการหลอกลวง เมื่อการตรวจสอบขยายผลลึกลงไปกลับพบว่า นายพิปส์ไม่ได้ครอบครองรถหรูเหล่านี้ด้วยตนเองเพียงลำพัง แต่เขายังพึ่งพากลุ่มเพื่อนและญาติให้เป็นผู้ถือครองแทน เพื่ออำพรางเส้นทางการเงินและหลีกเลี่ยงการตรวจสอบจากหน่วยงานกำกับดูแล การโอนกรรมสิทธิ์ในลักษณะนี้ไม่เพียงแต่ทำให้นายพิปส์สามารถอวดอ้างทรัพย์สินได้อย่างเปิดเผยโดยไม่ต้องกังวลเรื่องการฟอกเงิน แต่ยังทำให้หน่วยงานราชการเข้าถึงตัวการใหญ่ได้ยากขึ้นอีกด้วย
วิเคราะห์ความเสี่ยง: การตัดสินใจพลาดที่พาไปสู่หนี้สิน
สำหรับผู้บริโภคทั่วไปที่อาศัยอยู่ท่ามกลางแรงกดดันของค่าครองชีพที่สูงขึ้น ข้อมูลข่าวสารเช่นนี้อาจถูกมองข้ามไปว่าเป็นเพียง ‘เรื่องของคนรวย’ หรือ ‘ข่าวใหญ่ของตลาด’ แต่ในความเป็นจริง ปรากฏการณ์เช่นนี้กำลังสะท้อนให้เห็นถึงพฤติกรรมที่พบเห็นได้ทั่วไปในตลาดการลงทุน ซึ่งหากขาดความเข้าใจที่ถูกต้อง อาจนำไปสู่การสูญเสียเงินทองอย่างถาวรได้
ผู้เชี่ยวชาญด้านการบริหารความมั่งคั่งในปัจจุบันชี้ให้เห็นว่า ความเสี่ยงไม่ได้จำกัดอยู่แค่การลงทุนที่ผิดกฎหมายเท่านั้น แต่ยังรวมถึงการลงทุนที่ ‘ถูกต้อง’ แต่ดำเนินการบนความเข้าใจผิดอีกด้วย ยกตัวอย่างเช่น คู่รักหลายคู่ที่มีรายได้มั่นคง แต่เลือกที่จะกู้เงินจำนวนมหาศาลเพื่อซื้อบ้านในทำเลที่ดีที่สุดโดยไม่ประเมินความสามารถในการชำระคืน หรือกลุ่มคนที่ลงทุนในกองทุนรวมที่มีความเสี่ยงสูงเพียงเพราะเห็นว่ามีผลตอบแทนที่สูงลิ่ว
ข้อมูลล่าสุดจากธนาคารกลางชี้ว่า อัตราดอกเบี้ยเงินกู้ระยะยาวในประเทศกำลังอยู่ในช่วงขาขึ้น นักวิเคราะห์ประเมินว่าหากผู้บริโภคตัดสินใจ กู้ซื้อบ้าน ในช่วงนี้ โดยเฉพาะการใช้ สินเชื่อบ้าน (Home Loan) ที่มีวงเงินกู้สูงเกิน 90% ของราคาประเมิน อาจพบกับภาระดอกเบี้ยที่หนักอึ้งกว่าที่คาดการณ์ไว้มาก สิ่งเหล่านี้คือตัวอย่างที่ชัดเจนของการสูญเสียเงิน ‘โดยไม่รู้ตัว’ หรือที่เรียกว่า ค่าเสียโอกาส (Opportunity Cost)
ยุทธศาสตร์ที่ถูกต้อง: การบริหารเงินในวิกฤตศรัทธา
หากคุณกำลังเผชิญหน้ากับการตัดสินใจครั้งสำคัญทางการเงิน เช่น การซื้ออสังหาริมทรัพย์ใหม่ การลงทุนในตลาดหุ้น หรือการวางแผนเกษียณอายุ สิ่งสำคัญที่สุดไม่ใช่การไขว่คว้าหาผลตอบแทนที่สูงลิ่วแบบที่นายพิปส์นำเสนอ แต่เป็นการสร้าง แผนการเงินที่แข็งแกร่ง (Financial Plan) ที่มีความยืดหยุ่น (Flexible) และโปร่งใส (Transparent)
สิ่งที่ควรพิจารณาเป็นอันดับแรก:
การประเมินความเสี่ยงที่แท้จริง: อย่าหลงเชื่อตัวเลขผลกำไรที่ดูเกินจริง ให้พิจารณาถึง มูลค่าที่แท้จริง (Intrinsic Value) ของสินทรัพย์นั้นๆ และความเสี่ยงที่จะสูญเสียเงินต้น หากคุณกำลังพิจารณา สินเชื่อบ้าน ให้เปรียบเทียบ อัตราดอกเบี้ย (Interest Rate) และเงื่อนไขของธนาคารต่างๆ หลายสถาบันการเงินในปัจจุบันได้พัฒนาผลิตภัณฑ์ สินเชื่อรีไฟแนนซ์ (Refinancing) เพื่อช่วยให้ผู้กู้สามารถลดภาระดอกเบี้ยจากการกู้ครั้งเดิม ลองติดต่อสอบถามอัตราดอกเบี้ยปัจจุบันจาก 3-4 ธนาคารชั้นนำ เพื่อหาทางเลือกที่ดีที่สุดสำหรับสถานะทางการเงินของคุณ
กลยุทธ์การลงทุนที่เน้นคุณค่า: แทนที่จะมุ่งหวังผลตอบแทนร้อยเปอร์เซ็นต์ ควรเน้นการลงทุนในสินทรัพย์ที่จับต้องได้และมีราคายั่งยืน เช่น อสังหาริมทรัพย์ (โดยเฉพาะบ้านพร้อมที่ดินในทำเลที่มีความต้องการสูง) หรือกองทุนรวมที่ลงทุนในธุรกิจพื้นฐานที่มีการเติบโตอย่างมั่นคง ราคาของอสังหาริมทรัพย์ ในบางเมืองอาจมีการเปลี่ยนแปลงตามวัฏจักรเศรษฐกิจ การวิเคราะห์ข้อมูลย้อนหลังจะช่วยให้คุณวางแผนการ ซื้อบ้าน ได้อย่างมีประสิทธิภาพ
การบริหารสภาพคล่อง: ในกรณีที่ต้องการใช้เงินจำนวนมากในการลงทุน ควรมีแผนสำรองเสมอ หากคุณกำลังพิจารณา ขอสินเชื่อ (Loan Application) ควรตรวจสอบให้แน่ใจว่ายังมีเงินสดเพียงพอสำหรับค่าใช้จ่ายส่วนตัวและการดำเนินการต่างๆ เพื่อหลีกเลี่ยงการสูญเสียโอกาสในการลงทุนอื่นๆ
กลลวงที่ต้องระวัง: การสูญเสียที่ใหญ่กว่าความร่ำรวยลวง
สิ่งที่น่ากลัวยิ่งกว่าการหลอกลวงของนายพิปส์ คือการที่ผู้คนยอมเสียเงินหลายพันล้านดองให้กับแผนการของเขา โดยไม่ได้ใส่ใจถึงรายละเอียดทางการเงินที่สำคัญ ผู้สืบสวนพบว่าครอบครัวของนายพิปส์เองก็พยายามปกป้องทรัพย์สินด้วยการถอนเงินสดและซื้อทองคำจำนวนมหาศาลมาซ่อนไว้ ซึ่งท้ายที่สุดก็ไม่สามารถหลีกเลี่ยงการถูกยึดครองได้
สิ่งนี้สะท้อนให้เห็นว่า ‘การเตรียมพร้อม’ เป็นกุญแจสำคัญของการปกป้องความมั่งคั่ง การซื้อทองคำหรือสินทรัพย์อื่นๆ เพื่อ ‘หนี’ จากปัญหา อาจไม่ได้ผลเสมอไปหากไม่มีแผนการจัดการทรัพย์สินที่มีความซับซ้อนเพียงพอ
กรณีศึกษา: บทเรียนจากวิกฤตศรัทธา
เราขอยกตัวอย่างของคู่รักคู่หนึ่งที่เพิ่งตัดสินใจ ซื้ออสังหาริมทรัพย์ ในปี