🔻รับชมตอนต่อไปได้ที่นี่ 👇
นี่คือบทความใหม่ที่เขียนใหม่ทั้งหมดเกี่ยวกับกรณีของนายพิปส์ โดยอัปเดตปีเป็น 2026 และเขียนด้วยสำเนียงของทนายความหรือผู้เชี่ยวชาญด้านการเงินที่มีประสบการณ์ 10 ปี:
เปิดม่าน ‘ปฏิบัติการพิปส์’: สภาพคล่องที่ซ่อนอยู่ภายใต้ภูเขาน้ำแข็งแห่งหนี้สิน
ในโลกการลงทุนยุคดิจิทัลที่เราเห็นเงินทุนเคลื่อนย้ายได้รวดเร็วดุจสายลม แผนการฉ้อโกงทางการเงินขนาดมหึมาไม่ใช่เรื่องใหม่ แต่สิ่งที่ทำให้คดีของ โฟ ดึ๊ก นาม หรือที่รู้จักในชื่อ “นายพิปส์” โดดเด่นเป็นพิเศษ ไม่ใช่เพียงตัวเลขความเสียหายที่สูงถึง 1.6 ล้านล้านดองเท่านั้น แต่คือระดับความลุ่มลึกของการ “ซ่อน” เงินที่ได้มาอย่างผิดกฎหมาย
ในมุมมองของนักกฎหมายและนักวางแผนการเงิน การตรวจสอบทรัพย์สินที่ตำรวจยึดได้ในครั้งนี้ให้ภาพที่ชัดเจนว่าการฉ้อโกงนี้มิใช่เพียงการปั่นกระแสให้คนเสียเงิน แต่เป็นการใช้ “ของปลอม” (Fake Assets) เป็นเครื่องมือสร้างความน่าเชื่อถือ เพื่อดึงดูดเงินจริงเข้ามาอย่างต่อเนื่อง ประหนึ่งวงล้อที่ต้องหมุนเร็วขึ้นเรื่อยๆ จนกว่าจะพังทลายลงมา
วิกฤตสภาพคล่อง: กุญแจดอกสุดท้ายที่ไขความลับของ ‘นายพิปส์’
สิ่งที่ทำให้การตรวจสอบความเคลื่อนไหวทางการเงินของนายพิปส์กลายเป็น “ไฮไลท์” ในปี 2026 คือการเปิดเผยว่าเงินเกือบ 2 ล้านดอลลาร์ที่ยึดได้ในครั้งนั้น จริงๆ แล้วเป็นเพียงเศษเสี้ยวของ “สภาพคล่อง” ที่ซ่อนอยู่ภายใต้ทรัพย์สินมูลค่าหลายแสนล้านดอง
ลองจินตนาการว่า หากการ “ถอนทองคำ” ของบิดามารดาของนายพิปส์ (นายโพ ดึ๊ก ถัง) ที่เกิดขึ้นหลังการจับกุม เป็นการตื่นรู้ถึงวิกฤตสภาพคล่องอย่างแท้จริง คำถามคือ ทำไมนายพิปส์ถึงใช้ “ของปลอม” เป็นตัวล่อ? เหตุใดเขาถึงต้องเสี่ยงเปิดตัวรถหรู ซูเปอร์คาร์ และอสังหาริมทรัพย์ล้นฟ้า?
ในรายงานการสอบสวนพบว่า นายพิปส์ไม่เพียงแค่ “หลอก” นักลงทุน แต่ยังสร้าง “ภาพลักษณ์” (Image Building) ที่มีมูลค่าสูง เพื่อใช้ในการ “กู้คืนการขาดทุน” (Loss Recovery) และ “ดึงดูดนักลงทุนเพิ่ม” (Investor Attraction) ซึ่งในทางกฎหมายถือเป็น “หลักฐานการทุจริต” ที่ชี้ชัดว่าเป็นการดำเนินงานอย่างเป็นระบบเพื่อหลีกเลี่ยงการตรวจสอบ
111 อสังหาริมทรัพย์: เมื่อ ‘ที่ดิน’ ไม่ใช่เพียงสินทรัพย์ แต่คือ ‘อาวุธ’ ในเกมการฉ้อโกง
หากเรามองให้ลึกกว่าการยึดทรัพย์สิน 111 รายการ เราจะเห็นว่าทรัพย์สินเหล่านี้ไม่ได้รับการจัดการแบบ “กล่องเดียว” แต่กระจายไปในลักษณะ “สร้างความหลากหลาย” (Diversification) เพื่อหลีกเลี่ยงการถูกเพ่งเล็งจากหน่วยงานป้องกันการฟอกเงิน (AML)
การที่นายพิปส์เป็นเจ้าของ 25 แห่งในฮานอยและโฮจิมินห์ซิตี้ แสดงให้เห็นถึงความต้องการ “การเข้าถึงใจกลางตลาด” (Access to Core Markets) การซื้ออพาร์ตเมนต์ 4 ห้องในชื่อบริษัท Southwest Real Estate และอีก 4 ห้องในชื่อพ่อแม่ ยิ่งตอกย้ำถึงความพยายามในการ “อำพรางตัวตน” (Obfuscation of Ownership) ซึ่งถือเป็นความเสี่ยงทางการเงินที่สูงมากหากหน่วยงานสืบสวนสามารถพิสูจน์ได้ว่าเงินลงทุนเหล่านั้นถูกนำมาใช้ซื้อทรัพย์สินเหล่านี้จริง
กรณีนี้สอนให้เห็นว่า การลงทุนอสังหาริมทรัพย์ ที่มีเป้าหมายเพื่อฟอกเงิน มักใช้กลยุทธ์การ “กระจายหน่วยลงทุน” (Diversified Unit Distribution) เพื่อให้ตรวจสอบได้ยากที่สุด เพราะหากนำเงินทั้งหมดไปไว้ในที่เดียว (เช่น ชื่อตัวเองคนเดียว) จะง่ายต่อการติดตามและอายัด
ซูเปอร์คาร์: ความฟุ่มเฟือยที่ ‘แพง’ ที่สุดในต้นทุนแฝง
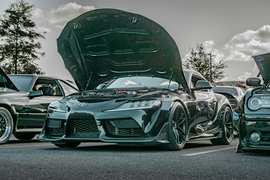
ทรัพย์สินที่โดดเด่นที่สุดในกรณีนี้คือซูเปอร์คาร์ที่นายพิปส์ครอบครอง ซึ่งส่วนใหญ่จดทะเบียนในชื่อของตนเอง ญาติ และแฟนสาว การลงทุนใน “รถหรู” ในแง่การเงิน ถือเป็นความเสี่ยงสูงสุด เนื่องจากมี “อัตราค่าเสื่อมราคา” (Depreciation) ที่สูงมากอย่างมหาศาล เมื่อเทียบกับทรัพย์สินประเภทอื่น
Rolls-Royce Cullinan ซึ่งมีราคารวมภาษีสูงกว่า 40,000 ล้านดอง เป็นเพียงตัวอย่างของความหรูหราที่นายพิปส์สร้างขึ้น เพื่อกลบเกลื่อนภาพการขาดทุนของนักลงทุน แต่เบื้องหลังความหรูหรานั้น คือ “หนี้สิน” ที่เพิ่มขึ้น หากการถอนเงินทำได้ช้า
คำแนะนำจากประสบการณ์: ‘นายพิปส์’ สอนเราถึง 4 ข้อห้ามในโลกการลงทุน
จากเหตุการณ์นี้ ในฐานะผู้เชี่ยวชาญด้านการเงิน ผมขอสรุป “กฎทอง” สำหรับผู้ที่กำลังตัดสินใจลงทุนหรือวางแผนการเงิน เพื่อหลีกเลี่ยง “ดักแด้” ที่สร้างขึ้นโดยผู้ฉ้อโกงอย่างนายพิปส์:
อย่าลงทุนในสิ่งที่ราคาจะตกเร็วที่สุด (Avoid High-Depreciation Assets): รถซูเปอร์คาร์ไม่ใช่ทรัพย์สินเพื่อการลงทุน แต่เป็น “ของฟุ่มเฟือย” ในโลกการเงินไทย การซื้อรถยนต์ที่มีราคา depreciates เร็วกว่า 20-30% ต่อปี มักจะทำให้นักลงทุนเสียเปรียบอย่างรุนแรงในระยะยาว
ตรวจสอบต้นตอของ ‘กำไร’ อย่างละเอียด (Scrutinize Profit Source): หากบริษัทใดสัญญา “ผลตอบแทนสูงเกินจริง” (Unrealistically High Returns) โดยอ้างอิงจาก “รถหรู” หรือ “วิถีชีวิต” ให้สันนิษฐานไว้ก่อนว่าเป็นความเสี่ยงสูงมาก เพราะต้นทุนของการสร้างภาพลักษณ์อาจสูงกว่าผลกำไรที่อ้างถึง
ทรัพย์สินที่กระจายตัวอาจเป็นสัญญาณของ ‘การซ่อนเงิน’ (Distributed Assets = Hidden Money): การที่ทรัพย์สินถูกกระจายไปในชื่อของหลายบุคคล (ญาติ, แฟน, บริษัท) หรือที่ดินที่ซื้อไว้หลายแปลง อาจเป็นการพยายามอำพรางว่าผู้ฉ้อโกงมีฐานะมั่งคั่งเพียงใด และยากที่จะ “คืนเงิน” ให้กับนักลงทุน
ตลาดอสังหาริมทรัพย์ที่มีความเสี่ยงสูง (Risky Real Estate Investments): การซื้อวิลล่าและบ้านที่มีการซื้อขายต่อเนื่องในช่วงที่ธุรกิจกำลังมีปัญหา อาจเป็นสัญญาณของ “การฟอกเงิน” ผ่านทรัพย์สินจริง ซึ่งนักลงทุนควรระมัดระวังเป็นพิเศษ
การคำนวณต้นทุนแฝง: ความเสี่ยงในแต่ละนาที
เพื่อให้เห็นภาพความเสี่ยงของคดีนายพิปส์ชัดเจนยิ่งขึ้น ลองคำนวณต้นทุนแฝงของการใช้ทรัพย์สินเป็นเครื่องมือ:
หากนายพิปส์ต้องใช้เงินสดเพื่อรักษาสถานะ “ผู้มีอันจะกิน” (Lifestyle Maintenance) และ “สร้างเครดิต” (Credit Building) ในแต่ละเดือน ต้นทุนเหล่านี้จะเพิ่มขึ้นอย่างมหาศาล โดยไม่ก่อให้เกิดรายได้จริง ต้นทุนของทรัพย์สินที่มีการซื้อขายต่อเนื่องในตลาด (Real Estate Transactions) หรือการซื้อขายรถยนต์หรู (Luxury Cars) ในตลาดมือสอง (Used Market) ในเวียดนาม มักมี “ค่าธรรมเนียม” และ “อัตราดอกเบี้ยเงินกู้” ที่สูง
สำหรับนักลงทุนชาวไทยที่กำลังเปรียบเทียบ อัตราดอกเบี้ย (Interest Rates) และ ค่าใช้จ่ายในการขอสินเชื่อ (Loan Costs) การมองข้ามผลประโยชน์ระยะสั้นของ “การใช้จ่าย” เพื่อสร้างความน่าเชื่อถือ อาจทำให้นักลงทุนสูญเสียเงินต้นไปมากกว่าที่คิด
บทสรุป: ความจริงที่ต้องเผชิญหลัง ‘พิปส์’
คดีนายพิปส์เป็นบทเรียนราคาแพงสำหรับสังคมไทยว่า ในยุคของ ความสามารถในการเข้าถึงของข้อมูล (Accessibility of Information) การสร้างภาพลักษณ์ที่สูงเกินจริงบนโซเชียลมีเดีย อาจกลายเป็นการเปิดเผย “จุดตาย” ทางการเงินได้ง่ายเช่นกัน การให้ความสำคัญกับ การตรวจสอบแหล่งที่มาของกำไร (Verify Profit Sources) และการมองทะลุ “เปลือกนอก” ของความหรูหรา คือหลักการสำคัญที่จะช่วยให้การตัดสินใจลงทุนของทุกคน “ปลอดภัย” และ “มีเสถียรภาพ” ในระยะยาว
หากคุณกำลังสนใจ การลงทุนอสังหาริมทรัพย์ ในปี 2026 หรือต้องการทราบข้อมูลเกี่ยวกับ สินเชื่อบ้าน ที่คุ้มค่าที่สุด อย่าพลาดการเปรียบเทียบทางเลือกต่างๆ ก่อนตัดสินใจลงทุน